創業支援500件「つくって終わり」に
STARTUP SUPPORT
「つくって終わり」に
私たちはしません。
登記が終わった日がスタートラインです。事業計画・融資・補助金・経理のかたち——
設立後の1年にやるべきことを、順番に一緒に進めます。
登記が終わった日がスタートラインです。事業計画・融資・補助金・経理のかたち——
設立後の1年にやるべきことを、順番に一緒に進めます。
創業期の経営者のほとんどが「計画を立ててもその通りにならない」と言います。その通りです。それでも計画をつくるのは、目標と現状のズレを見える形にするためです。ズレが見えて初めて、埋めるための打ち手が生まれます。
偶然月に行ってしまった、ということはありません。「月に行く」と決めたから行けたのです。会社も同じで、何を達成したいかを明確にしてこそ道が開けます。
いつまでに、誰が、どのように。目標を現実の手順に落とし込み、外部要因も踏まえて逆算する。そこで初めて実現する姿が見えてきます。
計画どおりに進むことはあり得ません。大事なのは「ズレが分かる仕組み」と「ズレを直す仕組み」。毎月の数字の確認がこの軌道修正にあたります。
中心になるのは日本政策金融公庫の「新規開業・スタートアップ支援資金」と、滋賀県・各市町の制度融資です。無担保・無保証人で借りられる創業期の生命線ですが、金融機関は次の4つを見ています。ここから逆算して、設立前から一緒に準備します。
現行制度では旧制度にあった「10分の1以上」という形式要件はなくなりました。ただし実務では、自己資金の厚みは今も審査に効きます。創業資金総額の3割程度を目安に、コツコツ貯めた通帳の履歴ごと見せられるのが理想です。
創業融資には過去の決算がないため、これまでの職務経験と、個人の信用情報が重視されます。同業種での経験年数、税金や携帯料金をきちんと払ってきたか——人となりが見られます。
事業計画の月の利益が毎月の返済額を上回っていること。赤字続きの計画は論外ですが、根拠のない楽観も同じくマイナスです。現実的な数字を一緒につくります。
借りたお金の使い道はすべて見積書などの根拠で示す必要があります。投資やプライベートの目的はNG。設備と運転資金の内訳を先に固めます。
4つの審査基準の解説と、申込みから融資実行までの流れは、無料相談でお渡ししている資料「創業融資について」(PDF・0.6MB)にまとめています。
返済不要の資金ですが、募集期間が短く、要件も毎年変わります。創業のタイミングは要件に該当しやすい時期です。気になる制度があれば、一緒に見ます。必要に応じて、提携の社会保険労務士・行政書士をご紹介します。
| 助成金 | 補助金 | |
|---|---|---|
| 返済義務 | 不要 | 不要 |
| 受給の確実さ | 要件を満たせばほぼ受給できる | 要件を満たしても採択されないことがある(審査あり) |
| 創業期の代表例 | 雇用関係の各種助成金 | 小規模事業者持続化補助金〈創業型〉/滋賀県未来投資総合補助金 など |
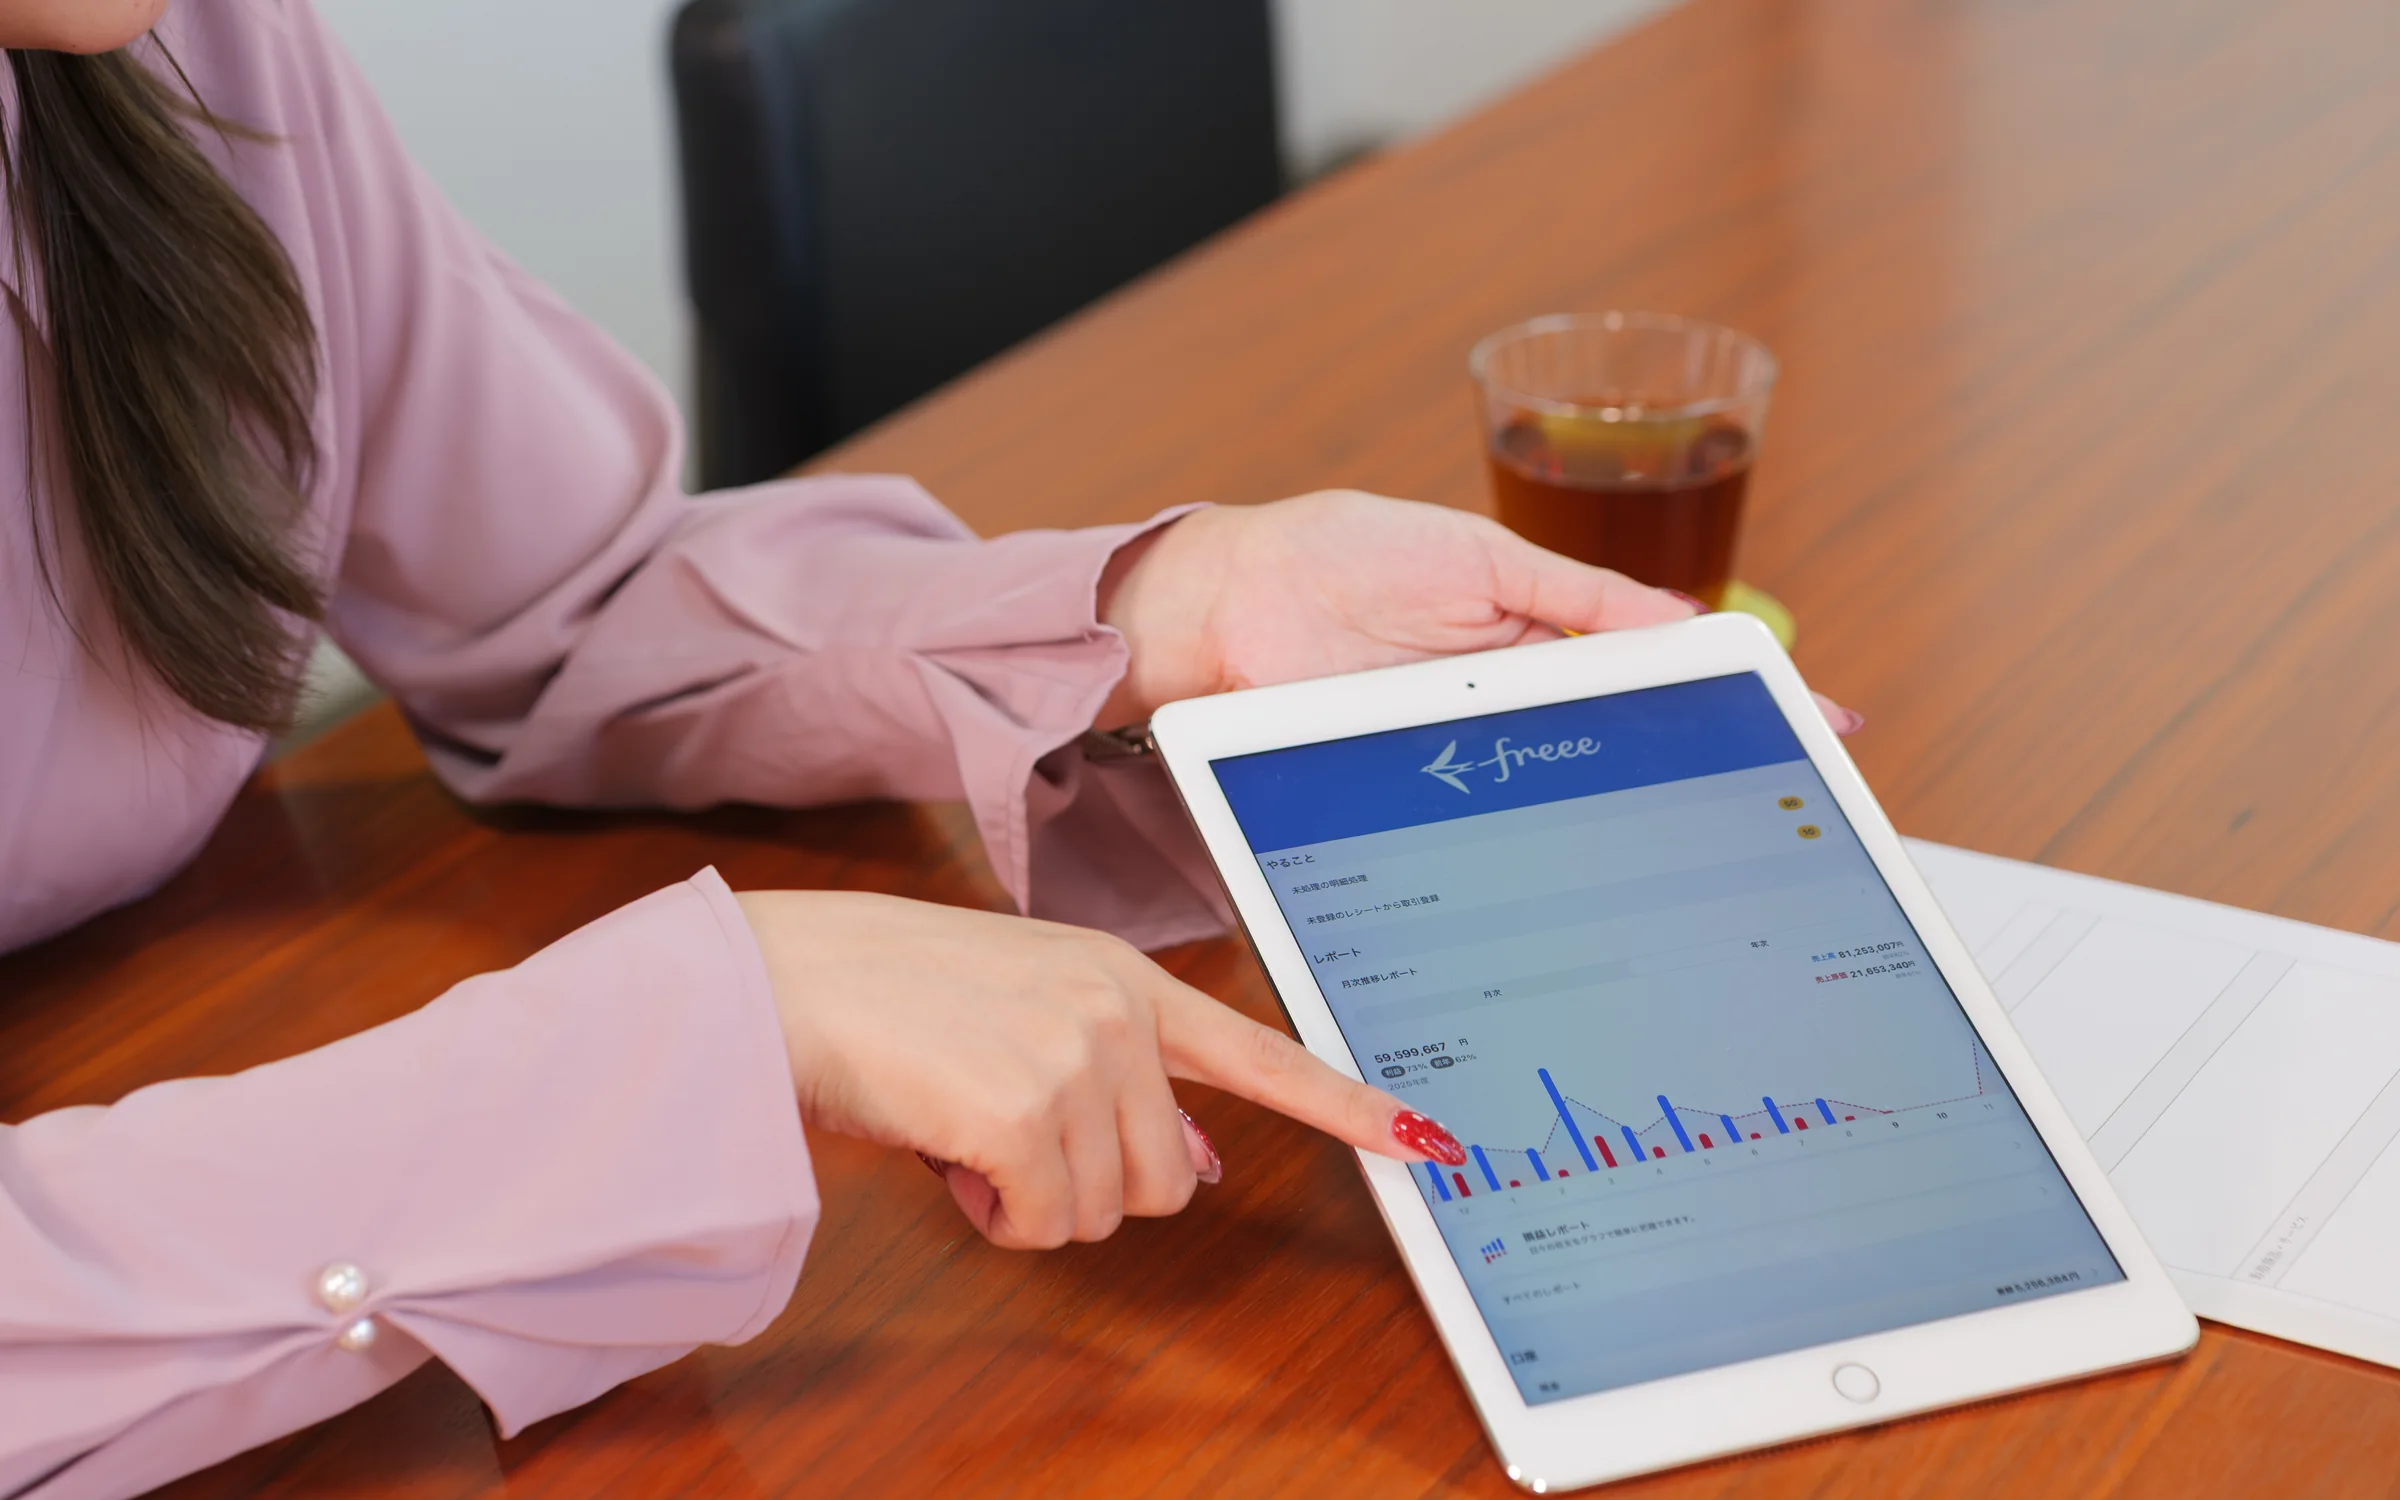
freeeの初期設定、銀行口座・カードの連携、領収書の扱い方。ここを最初に整えるかどうかで、1年後の決算のしんどさがまるで違います。設立から2ヶ月のあいだにやることは、4つです。
法人口座と法人カードをつくり、私用と混ぜない。ここが混ざると、あとで全部ほどく作業になります。
口座・カードを同期し、勘定科目と仕訳ルールを最初に決めます。毎月の入力が「確認するだけ」になります。
紙で溜めるのか、スマホで撮るのか。誰がいつ入れるのかを決めておくと、月末に溜まりません。
月が終わったら数字を見る、を習慣にします。上の「軌道修正の仕組み」はここから始まります。
融資も計画も設立の前に始めるほど有利です。
無料相談では「設立後の1年に何が起きるか」からお話しします。